1
将文章核心主题、阅读路径与关联内容进行更清晰的组织,帮助用户以更流畅的节奏进入正文。
当前正在查看文章详情,可沿路径返回栏目页或继续切换其他内容。
竞技宝关注到以下体育动态:
有笔账,绝大多数人签合同时根本不敢细算——360个月。
把三十年房贷具象化,意味着从你三十岁签字那天起, 这笔债将如影随形,直至白发苍苍的退休之年。
在这漫长岁月里,生活充满变数:行业的几度洗牌、体检报告上突然冒出的刺眼指标、或是家里避之不及的意外开销。
然而,房贷机器冷酷无情,它只认准每月的扣款日,绝不为你的人生颠簸按下暂停键。
今年秋天,楼市迎来重磅变化,中央财政首次出手直接为首套商业房贷贴息1%,再加上LPR已低至3.
50%的冰点。
售楼处的电话再度火热,很多人又开始纠结要不要把杠杆拉满。
不同年龄层有不同年龄的考虑。
比如有些年龄层的人, 其实在考虑的是要不要置换,要不要趁这一波市场行情不好, 换个大房子。
但是,好像工作又没有原来那么稳定了,那到底该不该换?
换了之后,万一后面职业出现了问题该怎么办?
这些问题,在两三年前,当人们对自己的职业的未来还没有这么大担忧的时候,这些都不是问题,有机会就上车。
能换就换个大的,然后贷款。
人们在聊提前还贷那个话题的时候,很多人的想法还是说能上多高的杠杆,就上多高的杠杆。
那时候大概是在二零二零年之前,至少一八一九年那一段肯定是这样。
然后到了后来,人们已经开始在说,要提前还掉些贷款了。
抽象的来说,二零二二年的提前还贷热归纳为,现金流表开始受损了,于是已经在精神层面开始缩表。
资产负债表可能没出现什么太大的问题,但已经开始有些担忧了。
精神缩表,确实会带来一些对未来的担忧。
另一方面是投资收益环境变化。
原来当余额宝都能拿到百分之五的收益的时候,是不会考虑要不要提前还贷这件事情的,因为它太不合算。
当投资理财的收益还完全可以覆盖掉房贷利率的时候,是没有人会考虑提前还贷。
但是到了后来,整个情况在这方面有很大的变化。
这种精神层面的缩表, 恰恰证明了30年房贷的致命杀伤力正在显现,而如今的最新现实更是对过往认知的一次降维打击。
这一轮周期和过往最大的差异,在于居民的收入预期已经改变。
银行设置的购房贷款硬性标准,月供不能超过税前收入的百分之五十五。
上一轮房地产周期,很多购房者会卡着这条上限申请贷款,甚至想办法提高收入证明,拿到更高贷款额度。
这种操作放在现在来看,已经恍如隔世。
基于三种场景,给出的购房建议是,即便确定要买房,也要主动下调月供占收入的比例,建议控制在税前收入百分之三十以内,预留充足的安全边际。
既然房贷对生活的捆绑如此深重,为什么还有那么多家庭甘愿背上这沉重的枷锁?

要不要预留安全边际这件事,人们分成两种完全对立的观点。
一部分人认为,既然决定买房,就尽量一步到位买更大更好的房子。
这个观点背后的逻辑,来自过去认房认贷、认房不认贷等限购政策。
过去购房名额稀缺,一生只有一次宝贵的上车机会,所以必须一步到位。
但限购带来的名额稀缺只是特定时代的产物,未来这类约束大概率不会长期维持。
后续购房置换的通道会重新打开,不需要追求一次到位。
可以遵循从小到大的置换路径,先购置小户型,后续随着家庭人口增加,逐步更换更大户型。
换房虽然麻烦,但租房每隔两三年就要搬家,同样耗费精力。
人的一生,更换三到四次居住场所属于常态。
很少有人从童年到老年,一直住在同一套房子。
如果职业生涯当中会更换三四份工作,一生中更换两到三套住房,本身也十分合理。
抛弃了一次性拉满30年房贷的执念,我们就拥有了更多对抗未知风险的底气。
当时很多人认为只要咬牙上车就能一劳永逸,但现实是强行加杠杆的代价超乎想象。
过去这些年,一直建议购房者使用购房测算表格,提前算清资金情况,不要复刻上一轮市场,在二零一九年、二零二一年房贷利率达到百分之五甚至百分之六的时候,依旧强行高杠杆上车。
核心就是测算清楚现金流的安全边际。
购房测算表格需要预留五到八年的现金流缓冲期,这也是下一次置换房产的大致时间窗口。
在缓冲周期之内,家庭现金流必须能够覆盖日常必要开支、每月月供、各类保险支出,以及其他突发开销,最好保持正向现金流。
一线城市不管是首次购房还是置换房产,对绝大多数家庭而言,都需要调动全家资金,掏空两到三个家庭的钱包,属于资金体量巨大的重大决策。
所有人都要量力而行,主动降低购房预算门槛。
如果一线城市两居室所需的一百八十万首付,凑起来十分吃力,或是凑齐首付之后家庭现金流会持续紧绷,那么购房这件事就可以暂缓。
未来的收入和市场环境,都存在不确定性。
高额的房贷就像一台抽水机,时刻威胁着家庭的现金池,尤其在抗风险能力较弱的地区,这股杀伤力更为惊人。
杠杆策略放在低线城市,要比一二线城市更加保守。
低线居民收入稳定性波动更大,房产流动性差,一旦收入出现下滑,很难依靠出售房产缓解现金流压力。
月供占收入的比例,建议比一线城市标准进一步下调,尽量控制在百分之二十五以内。
首付比例尽量提高,降低贷款总额。
不要为了置换,耗尽全部家庭存款,预留足够的应急资金。
认清了量力而行的重要性
竞技宝将继续整理相关资讯。
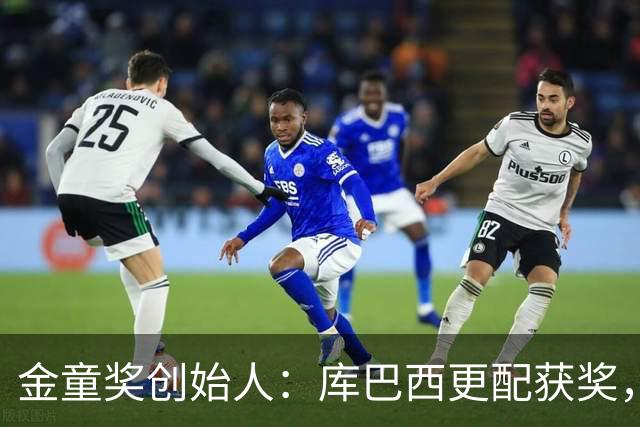
他身着黑绿相间的服装,向萨索洛的配色致意。萨索洛这支意甲球队把场地借给了最佳奖项公布记者会。这项知名奖项的创始人弗兰基也认同所有人的看法:“库巴西配得上这个奖。” 这名巴萨后卫拿到了500分中的475分。这个数字说明了一切,也印证了亚马尔当年在伦敦领取科帕奖时的话。“亚马尔说,他比自己更配得上这个奖。”弗兰基回忆道。巴萨球员此前已经在2024年捧杯,因此也无法再获此奖。 这名19岁的巴萨中卫、随西
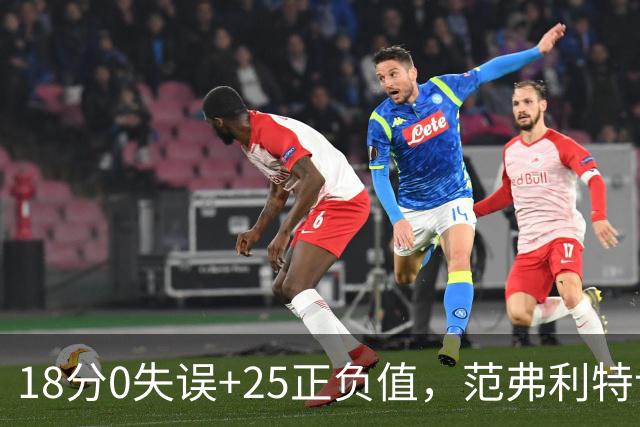
火箭主场 115比108 击败勇士,战绩来到 9胜3负 ,升至西部第3。范弗利特交出18分、6次助攻、3次抢断、0失误。 这是一场没有球员得分超过20分的均衡进攻。火箭全队六人得分上双:杜兰特20分,申京和阿门·汤普森各19分,范弗利特18分,小贾巴里·史密斯14分,里德·谢泼德13分。全队87投44中(50.6%),三分36投13中(36.1%)。 范弗利特是效率最高的一个:9投6中(66.7%
在阅读此文前,为了方便您进行讨论和分享,麻烦您点击一下“关注”,可以给您带来不一样的参与感,感谢您的支持。 本文章内容均有可靠的信息来源,相关信源加在文章结尾 2026年11月6日,菲律宾国防部长特奥多罗公开发表不当言论,以约20万名菲律宾人在台湾地区务工生活为借口,宣称菲律宾正在针对台海局势制定预案,还妄称中国以武力实现统一会付出巨大代价、造成地区混乱。 这番说辞绝非简单的口头放话,而是菲律宾主
你刷到亚运会吴艳妮预赛那事儿了吗?她拿到决赛门票本来是好事,结果一句给自己打0分,直接把网上吵成一锅粥。更离谱的是,八竿子打不着的国乒选手王楚钦,居然也被扯进来挨骂,平白无故吃了一顿无妄之灾。这事儿咱们好好捋清楚。 名古屋那雨从预赛前一天就没停过,瑞穗体育场的跑道湿得发亮,踩上去滑溜溜的。对所有跨栏选手来说,这种天气就是实打实的地狱难度。起跑蹬不上力,稍微乱点节奏脚下就打滑,练了千百遍的步频说乱就
据意大利媒体FCInterNews报道,前AC米兰前锋马尔科-博里耶洛近日谈到了国际米兰年轻前锋弗朗切斯科-皮奥-埃斯波西托的表现。他认为,埃斯波西托仍有很大的成长空间,未来十年都有望成为国际米兰和意大利国家队的中锋。此外,博里耶洛还谈到了罗马主帅加斯佩里尼以及意甲冠军争夺。 埃斯波西托近期在俱乐部和国家队都有出色表现,他刚刚在意大利对阵法国的比赛中梅开二度,此前还帮助国际米兰在对阵科莫的比赛中取